NEW
聚氨酯简介与全球布局
聚氨酯简介
在庞大的高分子材料家族中,聚氨酯(PU)是一个极为特殊的存在。不同于聚乙烯、聚丙烯等成分单一、性能相对固定的通用塑料,也不同于聚碳酸酯、聚酰胺等追求特定高性能的工程塑料,聚氨酯通过调整配方中多元醇和异氰酸酯的种类与比例,可以在软质泡沫、硬质泡沫、弹性体、涂料、胶粘剂乃至纤维等多种形态之间自由切换,性能跨度之大,没有第二种材料可以比拟。
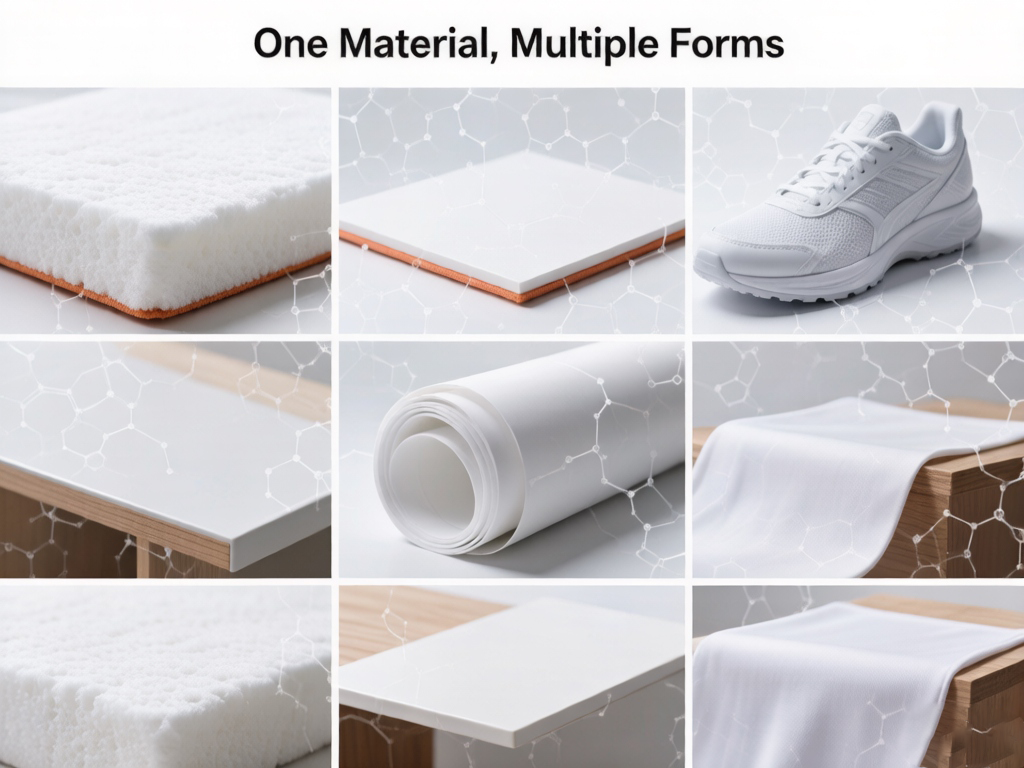
正是这种“可设计性强”的独特禀赋,使聚氨酯的应用边界远超传统工程塑料。它可以柔软如海绵,用于床垫和汽车座椅;也可以坚硬如木,用于建筑保温和冰箱隔热层;可以高弹如橡胶,用于鞋底和传送带;还可以成为我们身上穿的运动服(氨纶纤维)。这种跨领域、跨形态的应用能力,使其在产量规模上将几大传统工程塑料远远甩在身后——2023年全球聚氨酯消费量已达2200万吨,而几大工程塑料的代表品种聚碳酸酯截至2025年全球产能也仅约802.6万吨。
从化学本质看,聚氨酯是由多元醇(软段)与异氰酸酯(硬段)经逐步加成聚合而成的高分子材料,主链上含有重复的氨基甲酸酯基团。1937年,德国化学家奥托·拜耳首次合成了聚氨酯,开启了这一材料的传奇历程。从二战时期的橡胶替代品,到1950年代软质泡沫的商业化,再到1960年代硬质泡沫的推广,以及近年来在新能源汽车、风电、医疗等高端领域的持续突破,聚氨酯产业已走过近90年发展历程,形成了从大宗原料到终端制品的完整产业链体系。
聚氨酯全球市场格局
聚氨酯是全球体量最大的高分子材料品种之一。从时间纵向维度看,其产量增长曲线极为陡峭:1970年代全球聚氨酯年产量仅约110万吨,到2000年全球生产能力已超过860万吨,至2014年突破2150万吨。其中,中国市场以惊人的速度崛起——2000年时中国仅占全球聚氨酯消费量的9%,到2012年这一比例已飙升至40%以上,2018年中国聚氨酯制品产量占全球的52%,成为全球最大的聚氨酯生产国和消费国。
从当前全球格局看,聚氨酯市场由亚太地区主导,其核心驱动力来自中国的快速工业化、蓬勃的建筑活动和强大的汽车制造业。2025年全球聚氨酯市场规模预计约为850.8亿美元,预计到2033年将达到1182.4亿美元,预测期(2026-2033年)复合年增长率为4.2%。在区域分布上,中国是全球最大的聚氨酯市场,占据约49%的全球份额。
与此同时,全球聚氨酯的生产重心正在加速向亚太地区转移。随着欧洲经济放缓及能源成本高企,巴斯夫、科思创等海外巨头业绩普遍承压,陶氏宣布永久关闭其在比利时的聚醚多元醇生产设施,英力士也计划关闭在德国的环氧丙烷装置。全球化工竞争格局正经历深刻洗牌。
然而,这种转移并非简单的规模复制,而是呈现出清晰的“双金字塔”结构——在低端,是门槛低、同质化严重的红海市场;在高端,则是技术密集、高附加值的蓝海赛道。两个世界的运行逻辑截然不同。
NEW
聚氨酯产业链剖析
中低端聚氨酯产业链剖析
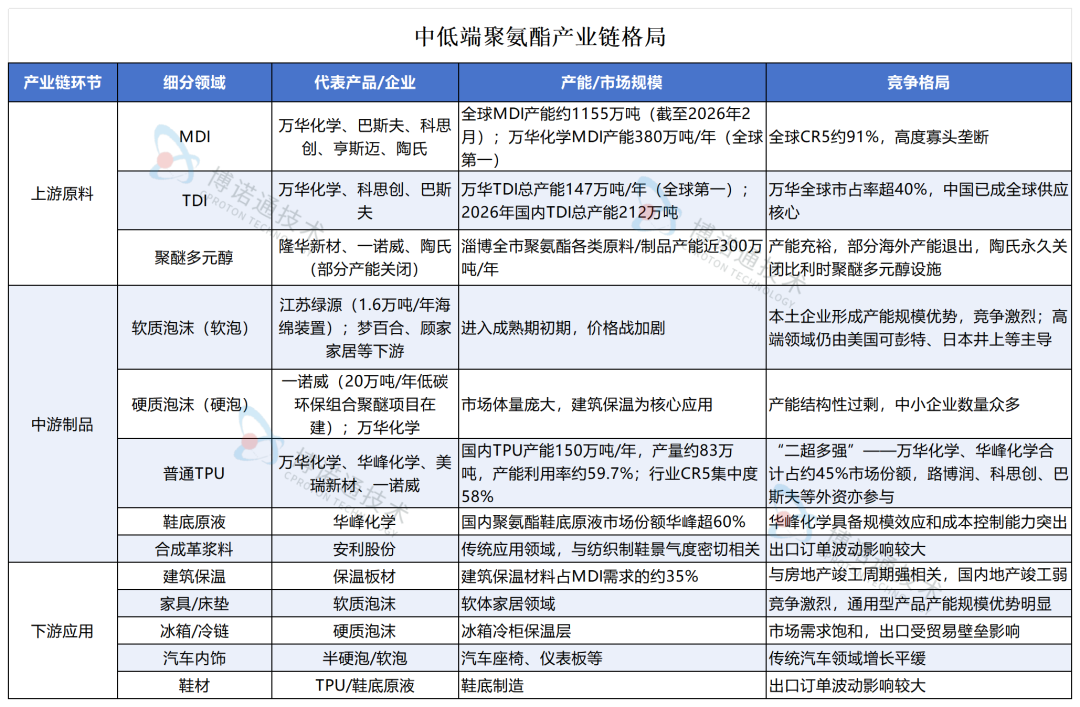
中低端聚氨酯构成了行业的“底盘”,体量巨大,但增长平缓、竞争白热化。其产业链格局可以归纳如下表:
1.上游原料端
MDI和TDI是核心大宗原料,其生产涉及光气化等高风险工艺,技术壁垒极高。全球MDI产能约1125万吨/年,由万华化学、巴斯夫、科思创、亨斯迈、陶氏五家巨头把持,CR5占比约90%。万华化学以380万吨/年的MDI产能位居全球第一,全球市占率约33.8%。我国MDI产量从2018年的201万吨快速增长到2024年的345万吨,年化复合增长率为9.42%。但大宗原料市场具有强周期属性,受终端消费增速放缓和全球产能变化影响,市场供需格局波动明显。
2.中游制品端
中低端聚氨酯制品市场呈现“大规模、低利润、高分散”的显著特征。以TPU为例,当前行业平均开工水平维持在五成左右,产能利用率不足。传统欧美巨头的战略收缩进一步印证了这一市场的盈利困境——陶氏宣布永久关闭其位于比利时的聚醚多元醇生产设施,英力士也计划关闭位于德国的环氧丙烷装置。软泡、硬泡、弹性体等细分领域普遍存在产能结构性过剩,中小企业数量众多,行业集中度低,正在经历整合阵痛。
3.下游应用端
中低端聚氨酯的下游集中在房地产、传统家电、基础鞋材、家具等强周期行业,需求与房地产周期高度关联。传统泡沫产品虽基本盘稳固,但增速已在换挡,整体增长平缓。当宏观经济波动,尤其是房地产与家电需求放缓时,行业的周期脆弱性充分暴露。
高端聚氨酯产业链剖析
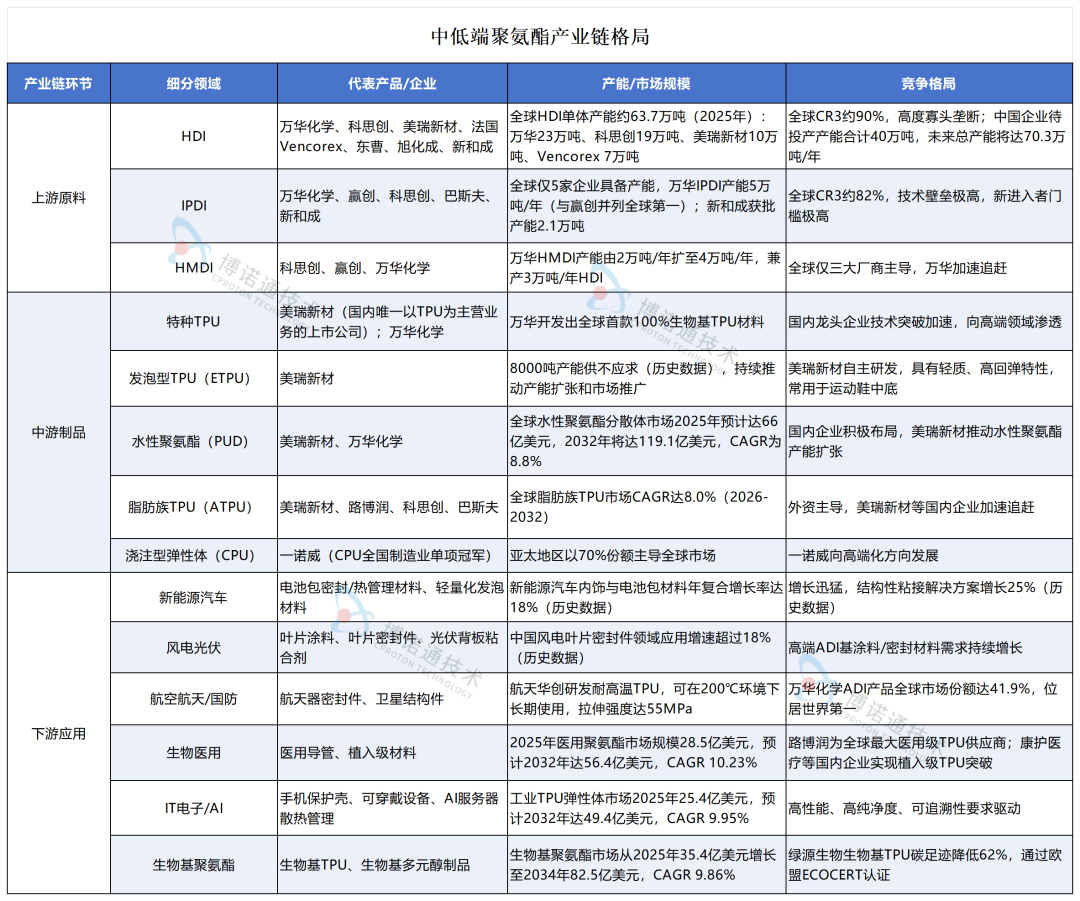
高端聚氨酯市场是一个由技术壁垒、性能稀缺性和客户认证构建的增量体系。其产业链格局如下:
1.上游原料端
脂肪族异氰酸酯(ADI)是高端聚氨酯的“皇冠明珠”,主要包括HDI、IPDI和HMDI三大品种。相较于传统MDI/TDI,ADI不含苯环,具备优异的耐候、抗老化和抗黄变性能,是航空航天、高端装备、汽车涂料等领域的关键原料。全球ADI市场呈寡头垄断格局,HDI全球产能CR3高达90%,IPDI全球仅赢创、科思创、巴斯夫、康睿和万华化学五家企业具备生产能力,HMDI更是由科思创、赢创、万华化学三大厂商主导。万华化学通过自主研发突破,系列技术已全面实现产业化,建成世界品种最全、产业链最完整的ADI产业集群,使我国成为全球唯一实现三种ADI产品气相光气化工业化的国家,产品全球市场份额达41.9%,位居世界第一。
2.中游制品端
以特种TPU、浇注型聚氨酯、水性涂料和胶粘剂为代表,注重性能、纯度和定制化。2025年全球聚氨酯弹性体市场规模预计达65.9亿美元。水性聚氨酯作为环保替代产品增长迅速,全球水性聚氨酯分散体市场预计在2025年达到66亿美元,到2032年将达119.1亿美元,预测期内复合年增长率为8.8%。美瑞新材利用自产特种异氰酸酯,成功开发PUD、ETPU等多元化产品,广泛应用于高端涂料、汽车内饰等领域。国内企业正加速追赶,初步在高端市场站稳脚跟。
3.下游应用端
高端聚氨酯的需求集中于新能源汽车、风电光伏、航空航天、生物医用等战略性新兴产业。在汽车领域,2025年全球车用聚氨酯泡沫市场销售额达8.46亿美元,预计2032年达14.31亿美元,年复合增长率为7.8%。在医疗领域,2025年医用聚氨酯市场规模达28.5亿美元,预计到2032年将达56.4亿美元,复合年增长率为10.23%。在生物基方向,生物基聚氨酯市场将从2025年的35.4亿美元增长至2034年的82.5亿美元,复合年增长率为9.86%。这些高增长赛道为高端聚氨酯提供了超越行业周期的强劲动力。
NEW
聚氨酯的技术瓶颈和发展方向
从国内视角审视,聚氨酯产业当前面临的核心瓶颈包括:
其一,高端ADI原料及制品领域虽已取得突破性进展,但在部分特种品类上仍存在国产替代空间,技术壁垒与客户认证门槛双重制约;
其二,传统溶剂型涂料和胶粘剂面临环保法规收紧压力,水性化、无溶剂化转型迫在眉睫;
其三,聚氨酯废弃物回收难题突出,传统物理回收导致材料性能降级,化学回收面临高能耗与杂质污染难题,行业内正积极探索闭环回收等新技术路线;
其四,生物基聚氨酯虽增长迅速,但在力学性能和规模化成本上仍需持续突破,短期内难以全面替代化石基产品。
未来发展方向上,高性能化、绿色化和循环化是三大主旋律。
高性能化方向聚焦于特种ADI基材料和纳米复合技术,万华化学等龙头企业已在ADI领域建立起全球竞争优势;
绿色化方向以水性聚氨酯、无溶剂体系和生物基原料为代表,水性聚氨酯市场需求持续增长;
循环化方向则涵盖化学回收技术、可降解聚氨酯设计以及动态共价键“天生可回收”材料等前沿探索,巴斯夫等企业已推出聚氨酯闭环回收技术方案。
结语:
聚氨酯产业横跨原料、制品和终端应用多个层级,行业跨度大,从中游到下游的细分改性品类繁多,对于企业的研发频次和技术响应速度要求极高。当前,中低端市场已面临产能过剩、利润微薄的结构性困境,而高端聚氨酯则保持着较好的市场增长需求与利润空间——车用聚氨酯泡沫市场以7.8%的年增速增长、医用聚氨酯市场以超过10%的年复合增长率扩容、生物基聚氨酯也保持近10%的高速增长态势,但其技术门槛高、研发投入大,单靠企业自身力量攻关往往周期长、风险高。
在这一背景下,借助专业第三方科研服务机构,如博诺通技术这类在配方还原和产品开发领域深耕多年的老牌机构,可以帮助企业低成本、快速、高质量地应对聚氨酯研发难题,缩短产品开发周期,降低试错成本,从而更容易在激烈的市场竞争中抢先占据有利的生态位。无论是中低端市场的降本增效,还是高端市场的技术突破,专业化的研发外包支持正在成为聚氨酯企业实现弯道超车的重要加速器。
文中数据来源来源于网络,仅供参考