环氧树脂是热固性树脂中产量最大、应用最广的品种之一,素有"工业味精"之称。从船舶防腐到芯片封装,从风电叶片到碳纤维预浸料,环氧树脂几乎渗透到了现代工业的每一个关键领域。然而,这条看似完整的产业链,正经历着深刻的结构性分化——低端产能过剩与高端供给不足并存,传统品类利润萎缩与新兴赛道快速增长同在。
NEW
环氧树脂产业链概览
上游:基础化工原料
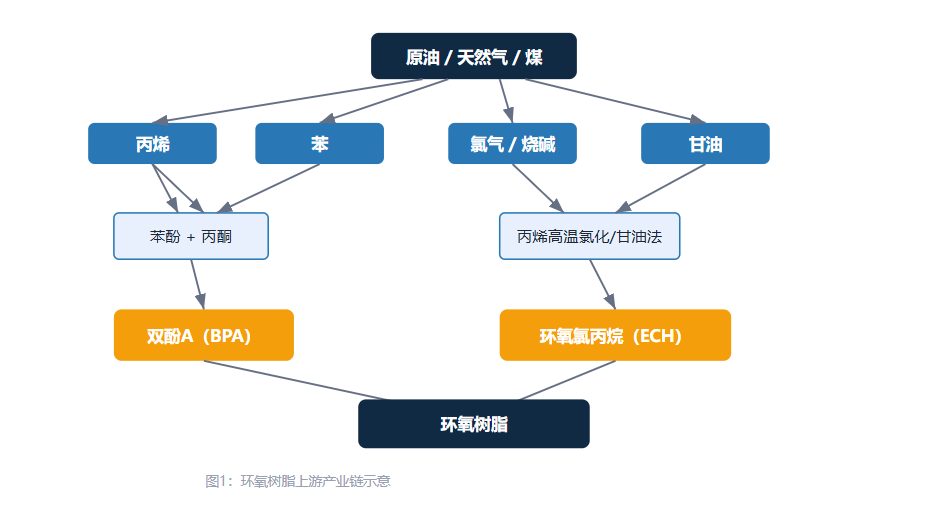
环氧树脂的上游核心是两大原料——双酚A(BPA)和环氧氯丙烷(ECH)。双酚A由苯酚与丙酮在酸性催化剂下缩合而成,苯酚和丙酮均源自石油化工中的丙烯和苯;环氧氯丙烷的生产路线包括丙烯高温氯化法、醋酸丙烯酯法和更为环保的甘油法。此外,氯气、烧碱、甘油等基础化工原料,以及甲苯、二甲苯等溶剂,共同构成了环氧树脂的上游供给体系。上游成本受石油和基础化工价格波动影响显著。
中游:环氧树脂合成与配套材料
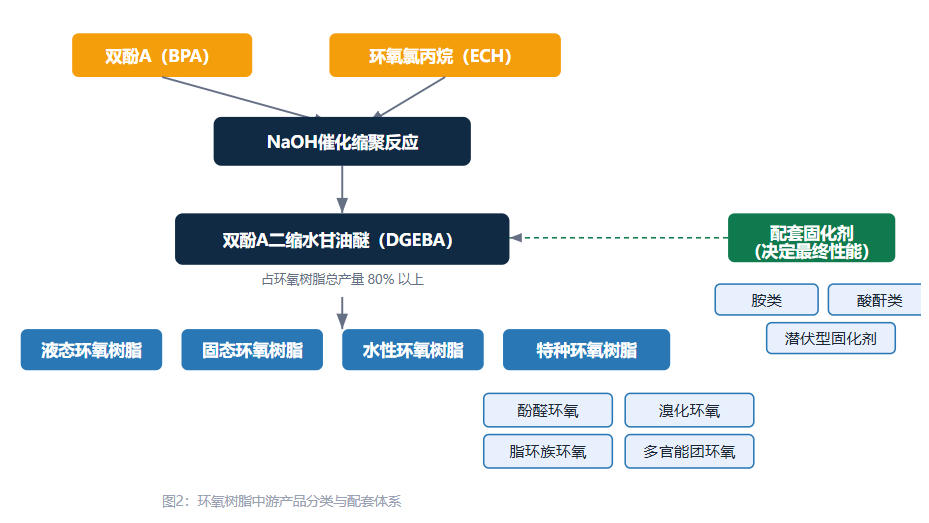
中游以双酚A型环氧树脂(DGEBA)为核心,约占总产量的80%以上。
按分子量和形态可分为液态环氧(低分子量、流动性好)、固态环氧(高分子量,用于粉末涂料)、水性环氧以及特种环氧(酚醛环氧、溴化环氧、脂环族环氧、多官能团环氧等)。
与树脂配套的固化剂(胺类、酸酐类、潜伏型)是中游的关键环节——环氧树脂本身是低聚物,必须与固化剂反应才能形成三维网络结构,固化剂的选择直接影响最终制品的力学性能、耐热性和可靠性。
下游:终端应用领域
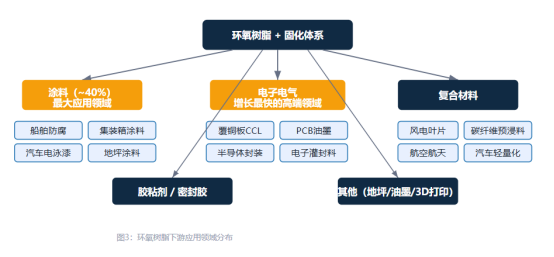
下游应用中,涂料是最大的消费领域,约占环氧树脂消费量的40%,涵盖船舶重防腐、集装箱、汽车电泳、管道防腐和地坪等。电子电气是增长最快的高端领域,包括覆铜板(CCL)、PCB油墨、半导体封装材料等,对树脂纯度、低氯含量和耐热性要求极高。此外,复合材料(风电叶片、碳纤维预浸料、航空航天结构件)、胶粘剂(建筑结构胶、汽车结构胶)以及地坪、油墨等也是重要的应用方向。
小结:环氧树脂产业链的独特性
与不饱和聚酯树脂、聚氨酯、乙烯基酯树脂等同类主流树脂相比,环氧树脂产业链有三个显著特征:
一是上游高度依赖石化体系,双酚A和环氧氯丙烷的价格波动直接传导至树脂成本;
二是中游合成工艺成熟但差异化空间大,普通双酚A型树脂技术壁垒低、竞争激烈,而电子级、特种环氧的技术门槛显著高于通用树脂;
三是下游价值重心在配方与应用,同一树脂通过不同固化剂、填料和工艺搭配,可覆盖从百元级地坪到万元级电子材料的巨大价值跨度,配方能力往往决定附加值。
NEW
环氧树脂产业上下行趋势
当前环氧树脂行业整体处于"低端过剩、高端紧缺、绿色转型加速"的阶段。下面从下行和上行两个维度梳理产业趋势。
下行品类:产能过剩与替代压力并存
通用型液态双酚A环氧树脂是目前产能过剩最严重的品类。国内生产企业众多,产品同质化程度高,价格战持续,利润空间被压缩到很薄,缺乏差异化能力的企业主要靠规模维持生存。
传统溶剂型环氧涂料受VOC排放法规限制,在工业防腐、地坪等领域逐步被水性、无溶剂、高固含体系替代,市场份额持续收缩。
丙烯高温氯化法环氧氯丙烷因高能耗、高污染问题,环保压力不断增大。随着甘油法占比提升,传统路线的成本竞争力和生存空间都在收窄。
此外,低端通用型环氧胶粘剂技术门槛低、同质化严重,建筑和石材等普通领域增长放缓,利润持续走低。部分含卤阻燃环氧体系也因环保趋势长期承压。
上行品类:需求增长明确,利润空间较好
电子级环氧树脂是当前国产替代空间最大的方向。半导体封装、高频高速覆铜板、PCB油墨对低氯、低介电、高纯度环氧的需求持续增长,5G/6G通信、AI服务器、汽车电子是核心拉动力。该领域技术壁垒高,毛利率远高于普通树脂。
风电叶片用环氧树脂及结构胶受益于风机大型化和海上风电发展,属于中长期确定增长的市场,对树脂的拉伸强度、抗疲劳性能和断裂韧性要求较高。
水性环氧、无溶剂、高固含体系受环保法规强制驱动,替代趋势明确。水性环氧涂料和固化剂技术正在快速成熟,市场渗透率逐步提升。
特种环氧树脂(酚醛环氧、脂环族环氧、多官能团环氧等)面向耐高温、耐候、绝缘、航空航天等高端场景,品种多、批量小、附加值高。
复合材料轻量化应用(碳纤维预浸料、储氢瓶、新能源汽车结构件)是环氧树脂的新兴增量市场,需求增长较快。
NEW
环氧树脂产业面临的机遇和挑战
高端品类的技术瓶颈
市场潜力最大的高端品类之所以尚未大规模国产化,核心原因在于其对树脂性能的要求是多维度、相互制约的,需要在纯度、耐热、韧性、介电、环保、工艺性之间实现精准平衡。
电子级环氧树脂卡在"纯度"与"高频高速"性能上。半导体封装要求可水解氯和金属离子含量达到ppb级,而高频高速覆铜板需要低介电常数(Dk)和低介电损耗(Df),传统双酚A体系难以满足。引入氟、苯并噁嗪、聚苯醚等进行改性,又面临相容性差、相分离、加工窗口窄等新问题。同时,高耐热(Tg>180℃)与低热膨胀系数的要求往往导致树脂变脆、粘度升高,加工困难。
新能源领域卡在"大型化"与"快速固化"的匹配上。百米级风电叶片要求树脂兼具高强度和高韧性,同时需要快速固化以匹配生产节拍;储氢瓶需要极低氢气渗透率和抗微裂纹能力;动力电池结构胶要在5-10分钟内固化,同时保持高粘接强度和耐电解液性能。"快固化"与"高性能"之间的矛盾,是当前核心技术难题。
环保型环氧则面临"性能替代"难题。水性环氧的成膜致密性和耐盐雾性普遍不如溶剂型;无溶剂体系粘度高、施工困难;生物基环氧原料批次差异大、耐热性和力学强度低于双酚A型,产业化程度低。
中小企业面临的挑战
当前形势对中小环氧树脂企业的压力主要体现在几个方面:
价格战持续——通用树脂产能过剩,中小企业缺乏规模优势,利润空间被进一步挤压
研发投入大、周期长——从配方开发到客户认证通常需要2-3年,资金和人才压力巨大
客户要求提升——下游对产品一致性、供应稳定性和技术支持的要求越来越高
环保合规成本上升——VOC排放、危废处理等合规成本对中小企业负担更重
高端原料受制于人——特种固化剂、促进剂等关键原料国产化率低,供应不稳定
中小企业的机遇选择
挑战往往是和机遇并行的,从上行品类中,有几个方向相对适合中小企业切入:
特种环氧的小品种定制
酚醛环氧、脂环族环氧等特种品种批量小、品种多、附加值高,大企业往往不愿意投入精力,但下游客户需求明确且利润空间好。适合有一定合成基础、能做小批量定制的企业。
环保型配方体系的技术服务
水性环氧、无溶剂地坪等环保替代需求广泛,但很多下游涂装企业缺乏配方能力。提供环保型环氧配方方案和技术支持,是一个可切入的服务型方向。
细分应用领域的配方开发
针对特定应用场景(如石材粘接、电子灌封、防腐修补等)开发专用配方,走差异化路线而非通用产品路线。
这些方向的共性是:不需要大规模产能投入,但需要配方开发能力和应用技术支持。
结语:
环氧树脂产业链的特点可以概括为:细分品类多,研发频次高;中低端产品已经面临产能过剩、利润微薄;部分高端品类保持着较好的市场增长和利润空间,但技术投入门槛不低。
对于中小企业,核心问题不是"要不要做高端",而是"用什么方式、以什么成本进入高端"。
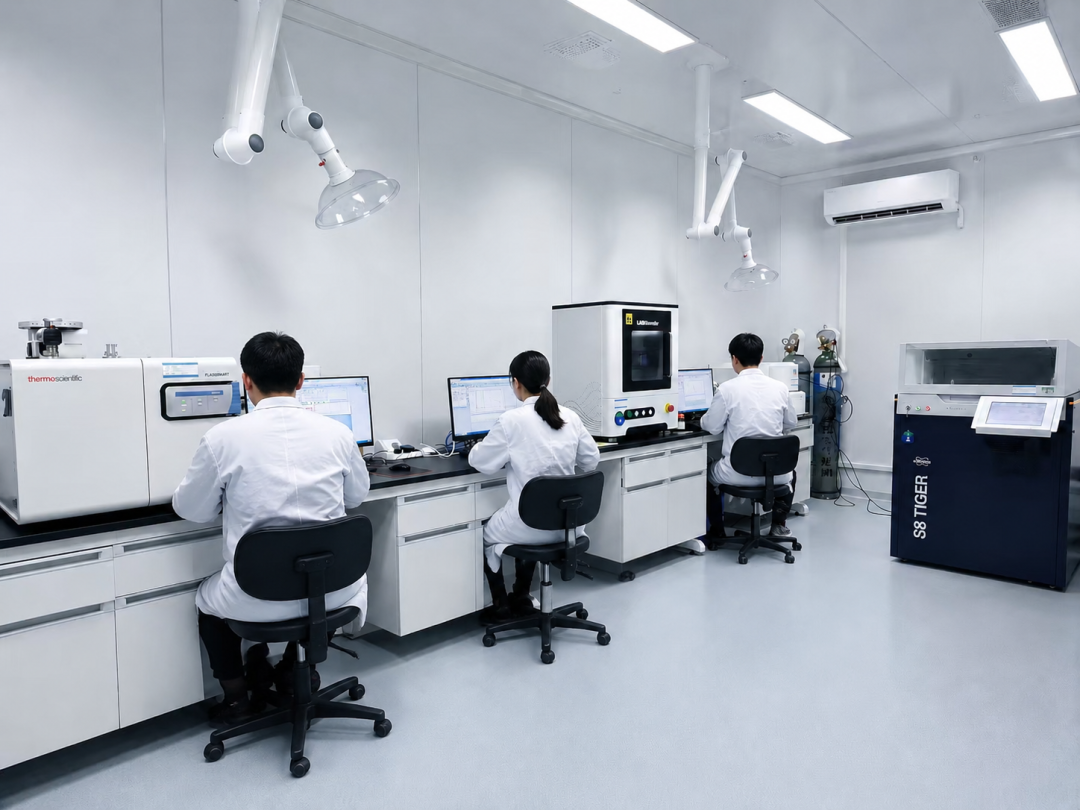
借助第三方科研服务机构,如博诺通技术这类在化工材料领域有长期积累的专业机构,可以在配方开发、性能优化、工艺验证等环节获得外部技术支持,降低自主研发的试错成本和时间成本,更灵活地在各级市场中找到适合自身的位置。
文中数据来源来源于网络,仅供参考